Domain verjährung.de kaufen?
Wir ziehen mit dem Projekt
verjährung.de um.
Sind Sie am Kauf der Domain
verjährung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verjährung.de kaufen?
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
Ähnliche Suchbegriffe für Kontieren
Top-Angebote
Produkte zum Begriff Kontieren:
-
TECE drainprofile Ablauf 673003 DN 50, Ablauf senkrechtTECE drainprofile Ablauf 673003für TECE drainprofile Duschprofilezum Einbau im Estrichzum senkrechten Anschluss an eine Abwasserleitungwerkseitig befestigte und klickbare Seal System Dichtmanschettezur Ausführung eines DIN 18534 konformen Anschlusses an die Verbundabdichtungmin. Aufbauhöhe 47 mm (Unterkante Ablauf bis Oberkante Estrich)Ablaufleistung >=08/>= 12 l/s (nach EN 1253 bei 10/20 mm Aufstau über Profildeckel)Sperrwasserhöhe 50 mmGeruchsverschluss entnehmbarEstrichverankerung integriertwerkseitig befestigte/klickbare und flexible Dichtmanschetten mit Seal Systempassend vorgefertigter SchallschutzstreifenBauschutzabdeckungverschiebbare/bewegliche Dichtung zur Verbindung mit TECE drainprofile Duschprofil und zum Ausgleich von Bautoleranzen133,92 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Novaservis Ablauf S288PPCBDer Novaservis-Waschtischauslauf für Waschbecken mit Überlauf ist mit einem mattschwarzen Keramikstopfen, einem Gehäuse aus Polypropylen und einem Standardanschluss mit Gewinde G 5/4" ausgestattet, wobei die Gesamtabmessungen des Produkts 90 mm in der Höhe sowie jeweils 70 mm in der Breite und Tiefe betragen.13,65 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
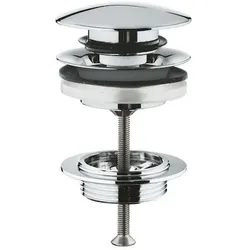
Hansa Ablauf 0764010033Der Hansa-Waschtischablauf mit Clic-Clac-System ist aus Messing in mattschwarzer Ausführung gefertigt. Der Ablauf verfügt über ein G 5/4-Gewinde, eine runde Abdeckung mit einem Durchmesser von 63 mm und ist für Waschbecken mit Überlauf vorgesehen. Der Wasserablauf lässt sich durch einfaches Herunterdrücken öffnen und schließen.48,13 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter


-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
Wann tritt die Verjährung von Forderungen nach dem Verjährungsrecht ein? Welche Auswirkungen hat die Verjährung auf die Durchsetzung von Ansprüchen?
Die Verjährung von Forderungen tritt in der Regel nach drei Jahren ein, kann aber je nach Art der Forderung variieren. Wenn eine Forderung verjährt ist, kann der Gläubiger sie nicht mehr gerichtlich durchsetzen. Die Verjährung führt dazu, dass der Schuldner nicht mehr zur Zahlung verpflichtet ist. **
Top-Angebote
Produkte zum Begriff Kontieren:
-
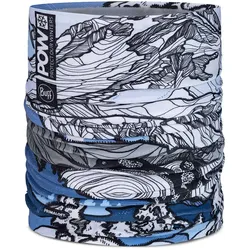
BUFF Thermonet Multifunktionstuch Kinder 707 - pow frist blueMultifunktionale Neckwear, die sich leicht anfühlt und auf der Piste, auf der Straße und überall dazwischen cool aussieht. Entwickelt für aktive Leistung mit Prints, die sich von der Masse abheben. Liefert Wärme ohne aufzutragen, mit PrimaLoft® Isolierfasern und einer nahtlosen 4-Wege-Stretch-Konstruktion. Feuchtigkeitsableitend. Produktdetails Ein Futter aus PrimaLoft®-Garn sorgt für ein äußerst kuscheliges Tragegefühl. Hohe Wärmeisolierung aus leichtem, atmungsaktivem Gewebe, das bei sehr kaltem Wetter Wärme ohne Volumen für hochintensive Aktivitäten bietet. Ultimativer Stretch und nahtloser Komfort, der sich mit Ihnen bewegt. Material: 96 % Polyester, 4 % Elasthan Dieser Artikel befindet sich im Abverkauf und hat einen stark reduzierten Preis.16,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
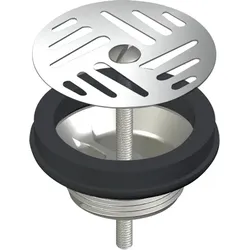
Ablauf-SiebventilZuverlässige Ablauftechnik für langlebige Sanitärlösungen Das Ablauf-Siebventil ist eine funktionale und robuste Lösung für den zuverlässigen Wasserablauf in öffentlichen und gewerblichen Sanitärbereichen. Entwickelt für den täglichen Einsatz unter hoher Beanspruchung, verbindet es durchdachte Technik mit langlebigen Materialien und sorgt für einen sicheren sowie störungsfreien Betrieb. Gefertigt aus widerstandsfähigen, korrosionsbeständigen Materialien, bietet das Ablauf-Siebventil eine hohe Beständigkeit gegenüber Feuchtigkeit, Reinigungsmitteln und mechanischer Belastung. Die integrierte Siebfunktion verhindert effektiv das Eindringen von Schmutzpartikeln und Ablagerungen in das Abflusssystem. Dadurch wird das Risiko von Verstopfungen reduziert und die langfristige Funktionsfähigkeit der angeschlossenen Installation unterstützt. Im täglichen Gebrauch überzeugt das Ventil durch seine zuverlässige Leistung und den geringen Wartungsaufwand. Die Konstruktion ermöglicht eine einfache Reinigung sowie einen schnellen Zugriff bei Bedarf, was insbesondere in stark frequentierten Sanitäranlagen einen klaren Vorteil darstellt. Der kontinuierliche Wasserabfluss sorgt für hygienische Bedingungen und unterstützt einen reibungslosen Betrieb ohne Unterbrechungen. Das Ablauf-Siebventil eignet sich für den Einsatz in öffentlichen Waschräumen, gewerblichen Objekten sowie in Einrichtungen mit hohen Anforderungen an Hygiene und Betriebssicherheit. Die Montage gestaltet sich effizient und praxisnah, wodurch sich das Ventil problemlos in bestehende oder neue Installationen integrieren lässt. In der Kombination aus durchdachter Funktion, robuster Ausführung und einfacher Handhabung stellt das Ablauf-Siebventil eine langlebige und wirtschaftliche Lösung für moderne Sanitärkonzepte dar. Es erfüllt die Anforderungen an Zuverlässigkeit, Hygiene und Alltagstauglichkeit im professionellen Einsatz.29,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
TECE drainprofile Ablauf 673003 DN 50, Ablauf senkrechtTECE drainprofile Ablauf 673003für TECE drainprofile Duschprofilezum Einbau im Estrichzum senkrechten Anschluss an eine Abwasserleitungwerkseitig befestigte und klickbare Seal System Dichtmanschettezur Ausführung eines DIN 18534 konformen Anschlusses an die Verbundabdichtungmin. Aufbauhöhe 47 mm (Unterkante Ablauf bis Oberkante Estrich)Ablaufleistung >=08/>= 12 l/s (nach EN 1253 bei 10/20 mm Aufstau über Profildeckel)Sperrwasserhöhe 50 mmGeruchsverschluss entnehmbarEstrichverankerung integriertwerkseitig befestigte/klickbare und flexible Dichtmanschetten mit Seal Systempassend vorgefertigter SchallschutzstreifenBauschutzabdeckungverschiebbare/bewegliche Dichtung zur Verbindung mit TECE drainprofile Duschprofil und zum Ausgleich von Bautoleranzen133,92 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Kontieren
-
Novaservis Ablauf S288PPCBDer Novaservis-Waschtischauslauf für Waschbecken mit Überlauf ist mit einem mattschwarzen Keramikstopfen, einem Gehäuse aus Polypropylen und einem Standardanschluss mit Gewinde G 5/4" ausgestattet, wobei die Gesamtabmessungen des Produkts 90 mm in der Höhe sowie jeweils 70 mm in der Breite und Tiefe betragen.13,65 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Hansa Ablauf 0764010033Der Hansa-Waschtischablauf mit Clic-Clac-System ist aus Messing in mattschwarzer Ausführung gefertigt. Der Ablauf verfügt über ein G 5/4-Gewinde, eine runde Abdeckung mit einem Durchmesser von 63 mm und ist für Waschbecken mit Überlauf vorgesehen. Der Wasserablauf lässt sich durch einfaches Herunterdrücken öffnen und schließen.48,13 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
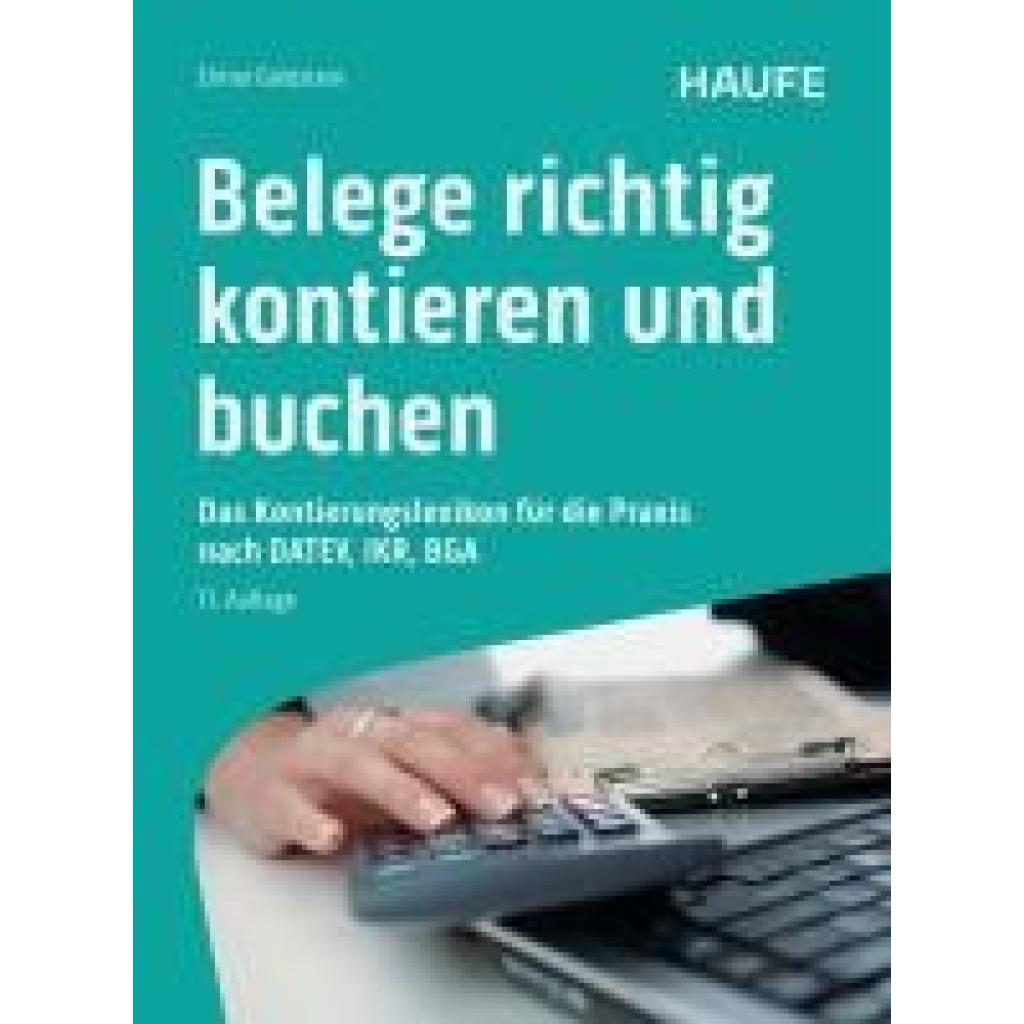
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
-
Wann tritt die Verjährung von Forderungen nach dem Verjährungsrecht ein? Welche Auswirkungen hat die Verjährung auf die Durchsetzung von Ansprüchen?
Die Verjährung von Forderungen tritt in der Regel nach drei Jahren ein, kann aber je nach Art der Forderung variieren. Wenn eine Forderung verjährt ist, kann der Gläubiger sie nicht mehr gerichtlich durchsetzen. Die Verjährung führt dazu, dass der Schuldner nicht mehr zur Zahlung verpflichtet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.